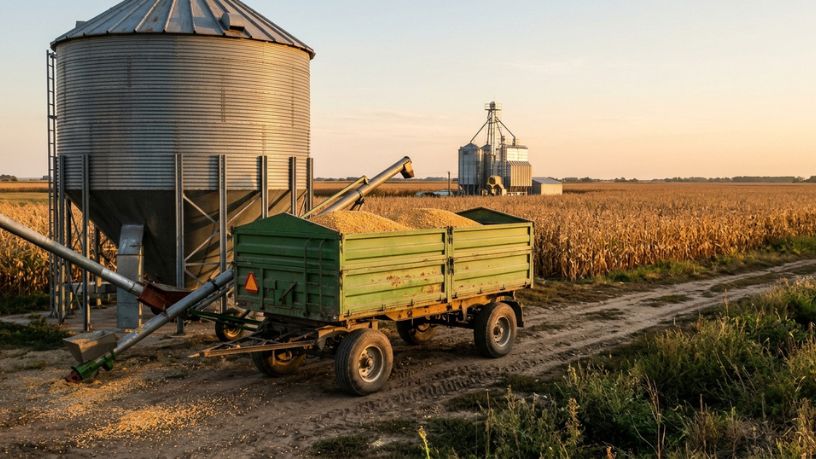
Diante das mudanças que o financiamento agrícola atravessou nos últimos anos, o empresário do ramo de grãos Wander Aguilera Almeida traduz o vencimento do custeio como um dos fatores menos discutidos na decisão de vender a safra. O produtor planeja a comercialização pelo mercado, embora a data de pagamento do financiamento acabe determinando o calendário real da venda na maioria das propriedades.
O crédito de custeio financia a lavoura ainda em formação no campo. Os recursos cobrem a semente, o fertilizante, o defensivo e as operações de campo, com liberação ao longo do ciclo e vencimento normalmente fixado para depois da colheita. A lógica parece perfeita no papel, e o problema aparece quando a data de pagamento coincide com o pior momento de preço do ano agrícola.
O ciclo do crédito e o calendário agrícola
A contratação acontece antes do plantio, com projeção de produtividade, orçamento de custo e definição das garantias exigidas. Toda a estrutura nasce de uma estimativa. A liberação dos recursos acompanha o cronograma das operações de campo, e o vencimento é ajustado ao período posterior à colheita, quando se espera que a venda do produto gere o caixa necessário para a liquidação da operação contratada.
Nessa direção, o desenho funciona enquanto o preço colabora. No entendimento de Wander Aguilera Almeida, a fragilidade do arranjo está na coincidência de datas, porque a maior parte dos produtores da mesma região colhe e precisa pagar ao mesmo tempo, exatamente quando a oferta concentrada pressiona o preço para baixo na praça.
Por que o vencimento pressiona a decisão de venda
O produtor com financiamento vencendo perde boa parte da liberdade de escolha. A data no contrato passa a comandar a comercialização. A obrigação tem data certa, e o estoque de grãos é o único ativo disponível para transformar em dinheiro rápido, o que empurra a venda justamente para o período de maior oferta no mercado regional. O efeito prático disso é um preço médio inferior ao que a mesma safra alcançaria alguns meses depois da colheita.
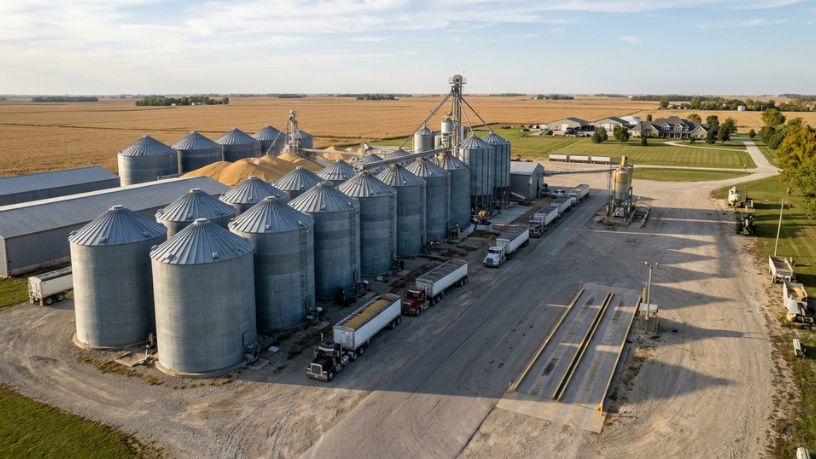
Conforme aponta Wander Aguilera Almeida, a diferença entre vender por obrigação e vender por decisão aparece com clareza no resultado do ano. Quem consegue segurar parte do volume por algumas semanas costuma capturar um patamar melhor de preço, enquanto quem precisa liquidar na semana do vencimento aceita a proposta disponível naquele momento, sem espaço para negociar.
As alternativas que aliviam a pressão de caixa
Existem caminhos conhecidos para reduzir esse aperto de caixa. A venda antecipada de uma fração da produção garante os recursos para a data do vencimento sem exigir a liquidação do estoque inteiro de uma vez. A emissão de uma Cédula de Produto Rural, a renegociação de prazo com a instituição financeira e o uso de capital de giro próprio compõem as demais opções disponíveis ao produtor.
Como frisa Wander Aguilera Almeida, cada alternativa tem custo e precisa ser comparada com o prejuízo de vender no fundo do mercado. Os juros de alongamento, o deságio de uma antecipação e o custo de armazenagem entram na mesma conta, e a escolha depende do tamanho da diferença de preço que o produtor espera capturar com a espera.
O planejamento que começa antes da safra
A conversa correta acontece na contratação do crédito, e não no vencimento dele. Com base nisso, negociar a data de pagamento com alguma folga em relação ao fim da colheita, dimensionar o valor financiado pela capacidade real de geração de caixa e reservar parte da produção para liquidar a obrigação evitam a venda forçada no ano agrícola seguinte.
De acordo com Wander Aguilera Almeida, o produtor que trata o crédito e a comercialização dentro de um único planejamento perde menos valor na safra. Separar as duas decisões é justamente o que produz a situação mais comum do setor, em que uma lavoura bem conduzida termina vendida no pior momento possível do calendário comercial.