Tiago Oliva Schietti sinaliza que quem contrata um consórcio sem calcular o impacto real da parcela no orçamento mensal corre o risco de sentir o aperto só alguns meses depois, quando o compromisso já está assumido e não é tão simples desfazer. Entender como essa conta funciona antes de assinar evita boa parte dos apertos financeiros relatados por consorciados.
Especialistas do ramo costumam recomendar que essa análise vá além de simplesmente verificar se o valor cabe no mês atual, considerando também como a parcela pode se comportar ao longo dos anos seguintes de contrato.
Quanto da renda mensal a parcela do consórcio deveria ocupar?
Não existe uma regra fixa definida por lei, mas planejadores financeiros costumam recomendar que o total de compromissos de crédito, somando todas as parcelas em aberto, não ultrapasse uma faixa entre vinte e trinta por cento da renda mensal líquida. Isso inclui o consórcio junto com qualquer outro financiamento ou empréstimo já em andamento.
Ultrapassar esse limite reduz a margem de segurança para imprevistos, como uma despesa médica inesperada ou uma queda temporária de renda, situações que podem transformar uma parcela que cabia perfeitamente no orçamento em um motivo de atraso recorrente.
Vale considerar também outras obrigações que não aparecem numa análise de crédito formal, como despesas variáveis de manutenção da casa, educação dos filhos ou gastos sazonais que se repetem todo ano, mas que raramente entram na conta de quem calcula o comprometimento de renda de forma apressada.
O que acontece se a parcela pesar mais do que o previsto?
Quando o orçamento aperta, muitos consorciados optam por atrasar justamente a parcela do consórcio, por não haver cobrança imediata como acontece em outras dívidas. Esse atraso, porém, pode gerar multa, juros e até exclusão do grupo em casos de inadimplência recorrente, como descrito nas regras contratuais de cada administradora.
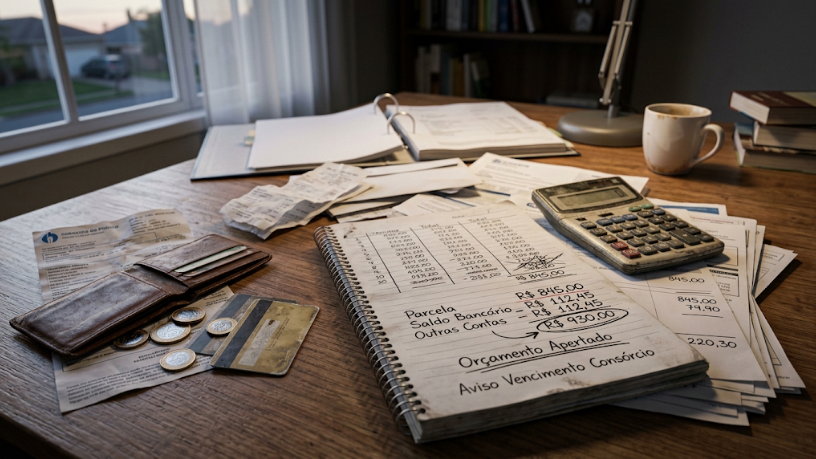
Antes de chegar a esse ponto, vale considerar alternativas como negociar o atraso diretamente com a administradora, ou até avaliar a transferência da cota para outra pessoa, preservando parte do que já foi investido em vez de simplesmente deixar a inadimplência se acumular mês após mês. Tiago Oliva Schietti costuma reforçar que agir cedo, ao primeiro sinal de dificuldade, evita que um aperto pontual vire um problema maior de difícil solução.
Como o valor da parcela muda ao longo do contrato?
A parcela do consórcio normalmente sofre reajuste anual, seguindo o índice previsto em contrato para acompanhar a variação de preço do bem contratado. Isso significa que a parcela paga no primeiro ano tende a ser mais baixa do que a paga nos anos seguintes, mesmo sem qualquer mudança na renda do consorciado.
Tiago Oliva Schietti observa que ignorar esse reajuste na hora de planejar o orçamento é um erro comum, já que a parcela que cabia perfeitamente no início pode ficar mais apertada conforme os anos passam, especialmente se a renda da família não acompanhar o mesmo ritmo de correção.
Planejar antes de assinar evita aperto depois
Simular o valor da parcela já reajustado para os próximos anos, e não apenas o valor inicial anunciado na proposta, ajuda a decidir com mais segurança se aquele consórcio específico realmente cabe no orçamento familiar a médio prazo, mesmo diante de aumentos de custo de vida que naturalmente acontecem ao longo de vários anos de contrato.
Tiago Oliva Schietti, nesse contexto, salienta que é essencial reservar uma margem de segurança além do valor da parcela atual, pensando nos reajustes futuros, e que esse é o tipo de cuidado que separa um planejamento financeiro sólido de um compromisso assumido apenas com base no que parece caber hoje.